
AMB açıqladı - kreditlərin ucuzlaşması gözlənilir?

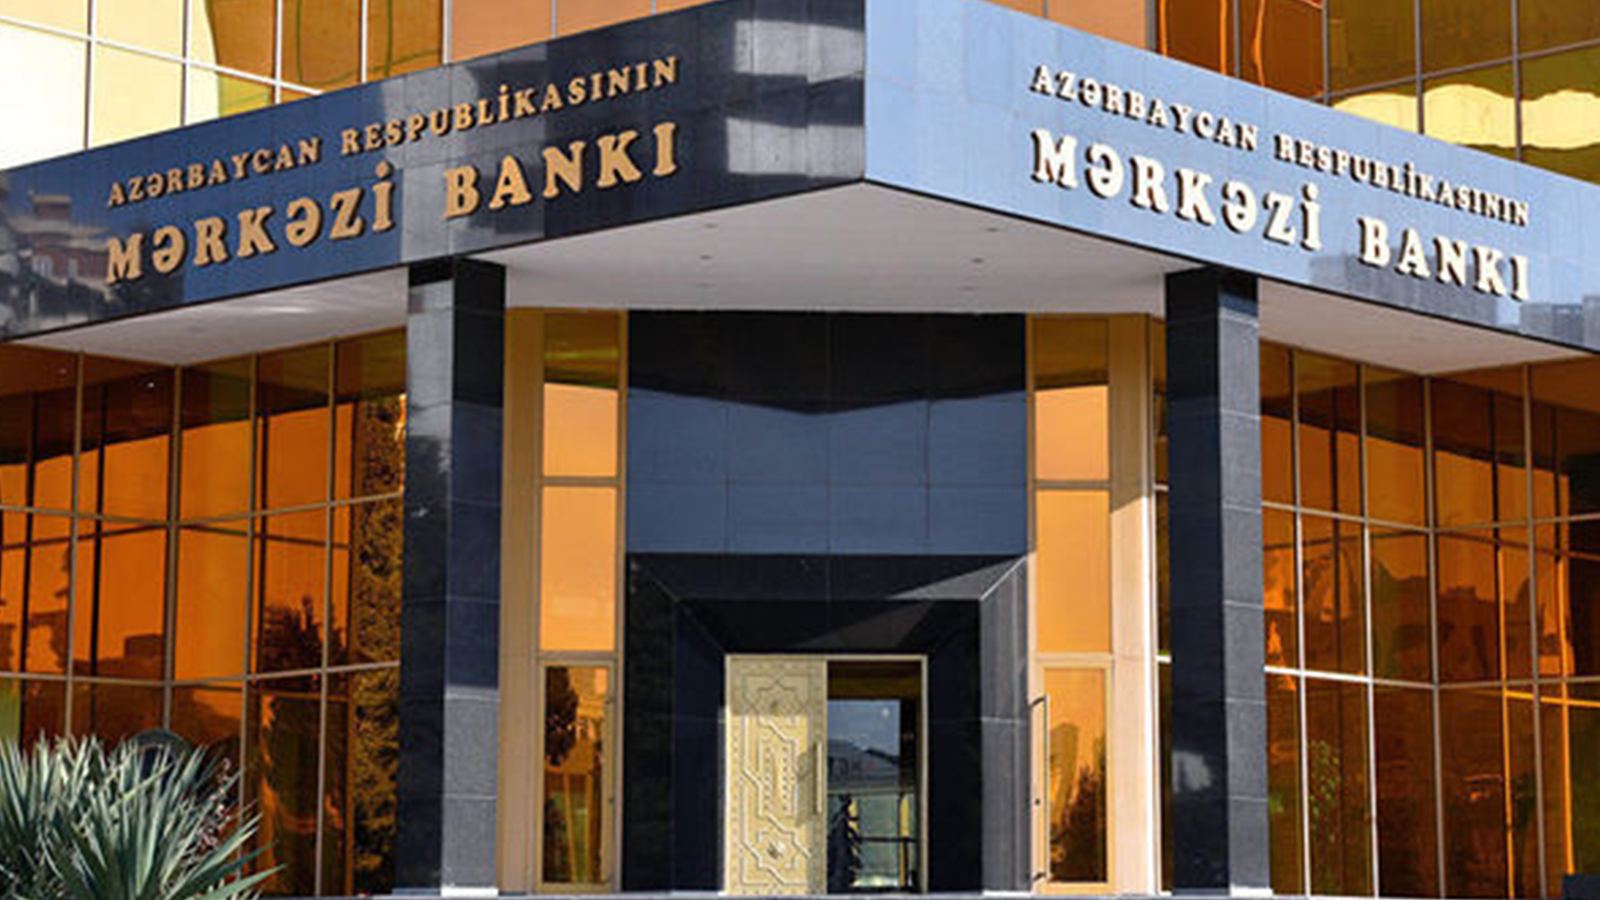
Azərbaycan Mərkəzi Bankı (AMB) oktyabrın 29-da uçot faiz dərəcəsi ilə bağlı qərarını açıqlayıb.
AMB-nin İdarə Heyətinin qərarı ilə uçot dərəcəsi 6.5%, aşağı həddi 5% və yuxarı həddi isə 7.5% səviyyəsində sabit saxlanılıb. Bildirilib ki, faiz dəhlizinin parametrlərinə dair qərar qəbul olunarkən ümumi və baza inflyasiya göstəricilərinin, inflyasiya gözləntilərinin və risklər balansının dinamikası nəzərə alınıb.
Eyni zamanda valyuta bazarında gedən proseslər, bank sektorunun likvidlik mövqeyinin dəyişimi, eləcə də qlobal monetar şəraitdə müşahidə olunan son meyillər qiymətləndirilib.
Uçot dərəcəsinin sabit saxlanılması bank kreditlərinin faizlərinə necə təsir edir? Yaxın aylarda istehlak və biznes kreditlərinin ucuzlaşması gözlənilə bilərmi?
Bu barədə iqtisadçı Asif İbrahimov Sfera.az-a açıqlama verib. Onun fikrincə, Mərkəzi Bankın uçot dərəcəsini saxlaması bank sektorunda maliyyələşmə şərtlərinin yaxın müddətdə ciddi dəyişməyəcəyinə işarə edir:
“Bununla yanaşı, bank kreditlərinin faizlərinə təsir edən amillər daha genişdir və yalnız uçot dərəcəsi ilə məhdudlaşmır. Azərbaycanda kredit faizlərinin yüksək olması sahibkarlığın inkişafına, investisiya fəallığına və əhalinin maliyyə imkanlarına təsir göstərən mühüm iqtisadi məsələlərdən biridir. Xüsusilə kiçik və orta sahibkarlıq subyektləri üçün kreditin dəyəri istehsalın genişləndirilməsi, yeni iş yerlərinin yaradılması və rəqabət qabiliyyətinin artırılması baxımından həlledici amillərdən sayılır”.
Ekspert uçot dərəcəsinin sabit saxlanılması bankların kredit faizlərini aşağı salması üçün birbaşa stimul yaratmadığını açıqlayıb:
“Banklar cəlb etdikləri depozitlərə görə ödədikləri faizləri, əməliyyat xərclərini, kreditlərin qaytarılmaması riskini və mənfəət marjasını nəzərə alırlar. Buna görə Mərkəzi Bankın faiz siyasətində dəyişiklik baş vermədən də bəzi banklar kredit faizlərini azalda bilər. Bunun üçün resursların dəyərinin aşağı düşməsi, likvidliyin artması, risklərin azalması və banklar arasında rəqabətin güclənməsi vacibdir. Mənim fikrimcə, əsas diqqət bank sektorunda formalaşan resursların iqtisadiyyata hansı şərtlərlə ötürülməsinə yönəldilməlidir. Bank sistemində kifayət qədər likvidliyin olması öz-özlüyündə sahibkarların və vətəndaşların daha ucuz kredit əldə edəcəyinə zəmanət vermir. Əsas məsələ həmin vəsaitlərin real sektora hansı faizlə, hansı müddətə və hansı təminat tələbləri ilə yönəldilməsidir. İstehlak kreditləri ilə biznes kreditlərinə eyni yanaşmaq da düzgün olmaz. İstehlak kreditlərində borcalanın gəliri, mövcud borc yükü və ödəmə intizamı mühüm rol oynayır. Biznes kreditlərində isə layihənin gəlirliliyi, pul axınları, girov imkanları və sahibkarlıq fəaliyyətinin riskləri əsas götürülür. Xüsusilə kiçik sahibkarların girov təminatı ilə bağlı çətinlikləri maliyyə resurslarına çıxışı məhdudlaşdıra bilər.Yaxın aylarda kreditlərin ucuzlaşması mümkündür, lakin bunu indidən qəti proqnozlaşdırmaq olmaz.
Faizlərin aşağı düşməsi üçün inflyasiya gözləntilərinin sabitləşməsi, bankların maliyyələşmə xərclərinin azalması və rəqabət mexanizmlərinin daha fəal işləməsi lazımdır. Bankların likvidlik imkanları yaxşılaşsa da, bu üstünlüyün kredit şərtlərində nə dərəcədə əks olunacağı ayrıca qiymətləndirilməlidir. Bu istiqamətdə bir neçə məsələ vacibdir. İlk növbədə, bankların kredit faizləri ilə cəlb etdikləri vəsaitlərin dəyəri arasındakı fərq daha ətraflı təhlil edilməlidir. İkinci, biznes kreditlərinin genişləndirilməsi üçün zəmanət mexanizmləri və risklərin bölüşdürülməsi alətləri inkişaf etdirilməlidir. Üçüncü, kredit bazarında rəqabət gücləndirilməli, kreditin ümumi dəyəri və əlavə xərclər barədə məlumatlar müştərilər üçün şəffaf təqdim olunmalıdır.Kredit faizlərinin aşağı salınması iqtisadi fəallığın artmasına kömək edə bilər. Lakin bu proses bankların maliyyə dayanıqlığı və inflyasiya riskləri nəzərə alınmaqla həyata keçirilməlidir. Biznes üçün əlçatan kredit investisiyaları və istehsalı stimullaşdırır, istehlak kreditlərinin həddindən artıq genişlənməsi isə əhalinin borc yükünü artıra bilər”.
A.İbrahimov ümumilikdə uçot dərəcəsinin sabit saxlanılmasının yaxın aylarda kredit faizlərinin mütləq dəyişməz qalacağı anlamına gəlmədiyini vurğlayıb:
“Eyni zamanda, bu qərar kreditlərin ucuzlaşacağına dair əsaslı gözlənti yaratmaq üçün kifayət etmir. Əsas hədəf bank sistemindəki maliyyə resurslarının real sektora daha səmərəli ötürülməsi, sahibkarların maliyyəyə çıxışının yaxşılaşdırılması və əhalinin borclanma xərclərinin azaldılması olmalıdır”.
Bəsti Rəfizadə